Le règlement n° 26-03 du 13 août 2026 relatif à l’exercice de l’activité d’affacturage par les banques et les établissements financiers fixe pour la première fois, dans le cadre présenté par le texte, un ensemble de règles spécifiques applicables à cette activité de financement des créances commerciales.
Adopté par le Conseil monétaire et bancaire le 13 août 2026, le règlement précise la qualification juridique de l’affacturage, les conditions d’éligibilité des créances, les exigences relatives au contrat et à la subrogation, ainsi que les règles comptables, prudentielles et déclaratives applicables aux opérations.
Le dispositif encadre ainsi l’affacturage à la fois comme opération de crédit et comme mécanisme de transfert des droits attachés aux créances commerciales.
L’affacturage consacré comme opération de crédit réglementée
L’article 1er fixe l’objet du règlement : déterminer les conditions d’exercice de l’activité d’affacturage par les banques et établissements financiers et ses modalités de fonctionnement.
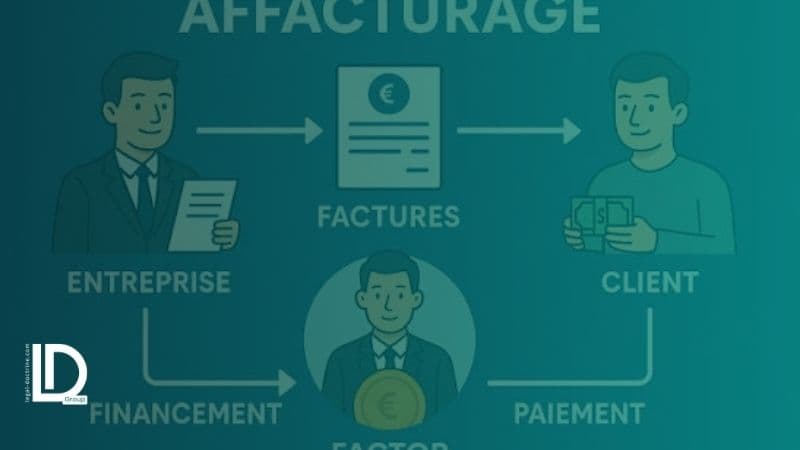
Le texte définit l’affacturage comme une opération par laquelle l’adhérent transfère, dans le cadre d’une convention écrite avec effet subrogatoire, ses créances commerciales au factor, lequel lui règle fermement le montant intégral de la créance transférée en contrepartie d’une rémunération et en supportant le risque de non-remboursement.
L’article 3 précise que les opérations d’affacturage sont, en application de l’article 70 de la loi n° 23-09 du 21 juin 2023 portant loi monétaire et bancaire, assimilées à des opérations de crédit.
L’exercice habituel de cette activité est par conséquent réservé aux banques et établissements financiers agréés.
Le règlement place donc l’affacturage dans le périmètre réglementé des opérations bancaires, et non dans celui d’une simple cession commerciale de créances.
Des créances commerciales soumises à des conditions strictes d’éligibilité
L’affacturage porte exclusivement sur des créances répondant aux conditions prévues par le règlement.
L’article 4 vise les créances commerciales constatées par des factures ou tout document équivalent établi conformément aux dispositions législatives et réglementaires applicables.
L’article 5 impose ensuite plusieurs conditions cumulatives, sous la responsabilité de l’adhérent.
Les créances doivent notamment être :
- certaines, liquides et déterminées dans leur montant ;
- exemptes de contestation de la part du débiteur ;
- assorties d’une échéance inférieure à six mois à compter de la date de facturation ;
- non éteintes, notamment par paiement ou compensation ;
- librement transmissibles ;
- exemptes de cession, nantissement ou autre sûreté ou charge susceptible d’affecter les droits du factor ;
- non détenues sur un débiteur en cessation des paiements, en redressement judiciaire, en liquidation des biens ou dans une situation similaire ;
- dépourvues, à la date du transfert, de toute prorogation d’échéance.
Ces conditions traduisent une volonté de sécuriser juridiquement et financièrement la créance avant son transfert au factor.
Un contrat écrit préalable à tout financement
Le règlement consacre ensuite une section spécifique au contrat d’affacturage.
L’article 6 impose que les opérations soient réalisées sur la base d’un contrat établi par écrit, conclu avant tout financement accordé par le factor.
Le contrat constitue donc le préalable nécessaire au financement. Le versement des fonds ne peut ainsi précéder la conclusion du contrat d’affacturage.
Le dispositif interdit parallèlement le financement multiple d’une même créance.
L’article 7 prévoit en effet que tout contrat d’affacturage ayant pour objet le financement de créances ayant déjà fait l’objet d’un financement au titre d’un autre contrat d’affacturage est nul et non avenu.
Cette règle vise directement le risque de double mobilisation d’une même créance.
Elle constitue un élément important du dispositif de sécurisation du financement : une créance déjà financée dans le cadre d’une opération d’affacturage ne peut être présentée une seconde fois comme support d’un nouveau financement d’affacturage.
La subrogation transfère les droits et sûretés au factor
La subrogation constitue le mécanisme juridique central de l’opération.
Selon l’article 8, elle emporte de plein droit le transfert au factor, en qualité de subrogé, de l’ensemble des droits et sûretés attachés aux créances commerciales transférées.
Le règlement fixe également le moment auquel cette subrogation s’opère : elle intervient du seul fait de la mise à disposition de l’adhérent des sommes correspondant aux créances transférées.
Le mécanisme ne dépend donc pas d’un acte supplémentaire de transfert une fois le financement effectué.
Autre élément important : la subrogation est opposable au débiteur sans qu’il soit nécessaire de recueillir son consentement.
Le débiteur n’a donc pas à autoriser préalablement le transfert de la créance au factor.
La quittance subrogative matérialise l’opération
Le paiement effectué par le factor à l’adhérent donne lieu, conformément à l’article 9, à la délivrance par celui-ci d’une quittance subrogative.
Cette quittance remplit plusieurs fonctions.
Elle constate le financement des créances transférées, matérialise l’inscription des fonds au crédit du compte de l’adhérent et emporte la subrogation du factor dans les droits et garanties attachés aux créances concernées.
Le règlement établit ainsi un lien entre le financement effectivement réalisé et la formalisation documentaire de la subrogation.
Une mention subrogative obligatoire sur les factures
L’article 10 impose à l’adhérent d’apposer une mention subrogative visible et non équivoque sur toutes les factures faisant l’objet d’une opération d’affacturage.
Cette obligation complète le mécanisme d’opposabilité prévu par l’article 8.
Le dispositif associe ainsi plusieurs éléments : financement par le factor, quittance subrogative, mention sur les factures et notification au débiteur.
Le débiteur doit être informé de la subrogation
L’article 11 impose à l’adhérent de notifier la subrogation sans délai au débiteur.
La notification doit être effectuée par lettre recommandée avec accusé de réception ainsi que par tout autre moyen laissant une trace écrite, conformément à la législation en vigueur.
Le règlement organise ainsi une information formalisée du débiteur, même si son consentement n’est pas nécessaire à l’opposabilité de la subrogation.
Le texte distingue donc clairement deux notions : le consentement du débiteur, qui n’est pas requis, et son information, qui doit être assurée selon les modalités prévues par le règlement.
Deux composantes dans la rémunération du factor
L’article 12 distingue notamment deux composantes de la rémunération du factor.
La première est une commission de financement, qui rémunère le financement anticipé accordé au titre des créances transférées.
La seconde est une commission d’affacturage, rémunérant les prestations de gestion, de suivi et de recouvrement des créances transférées ainsi que, le cas échéant, la couverture du risque de non-paiement.
Le règlement prend ainsi en compte les différentes fonctions assurées par le factor : financement, gestion des créances, suivi, recouvrement et éventuellement couverture du risque de non-paiement.
Le factor doit par ailleurs porter à la connaissance de sa clientèle et du public, par tout moyen approprié, les conditions de banque applicables aux opérations d’affacturage.
Un traitement comptable et prudentiel intégré au cadre bancaire
Le règlement ne crée pas un régime comptable autonome pour l’affacturage.
L’article 13 prévoit que les opérations sont comptabilisées conformément aux dispositions réglementaires en vigueur applicables aux banques et établissements financiers.
L’article 14 leur applique également les mêmes règles de classification et de provisionnement que les autres créances, conformément à la réglementation en vigueur.
L’affacturage est ainsi intégré dans le dispositif comptable et prudentiel applicable aux établissements concernés.
Cette disposition est cohérente avec la qualification de l’affacturage comme opération de crédit : les risques liés aux créances financées doivent être pris en compte dans le cadre des règles applicables aux créances bancaires.
Commercialisation et déclaration à la centrale des risques
L’article 15 prévoit que la commercialisation de tout produit d’affacturage par les banques et établissements financiers doit respecter les procédures prévues par la réglementation en vigueur.
Le règlement encadre donc non seulement la réalisation des opérations, mais également leur mise sur le marché par les établissements concernés.
L’article 16 introduit par ailleurs une obligation de déclaration à la centrale des risques entreprises et ménages.
Les banques et établissements financiers doivent déclarer les données relatives aux opérations d’affacturage conformément aux dispositions réglementaires applicables.
Cette obligation renforce la traçabilité des financements accordés et permet leur intégration dans le dispositif d’information relatif aux risques bancaires.
Une instruction de la Banque d’Algérie doit préciser les modalités d’application
Le règlement renvoie enfin à une future instruction de la Banque d’Algérie pour fixer les modalités d’application de ses dispositions.
Cette disposition est importante pour apprécier la portée opérationnelle du nouveau cadre.
Le règlement fixe les principes et obligations essentiels : éligibilité des créances, contrat préalable, subrogation, notification, rémunération, traitement comptable, classification, provisionnement et déclaration à la centrale des risques.
Les modalités pratiques d’application de ces règles doivent toutefois encore être précisées par l’instruction annoncée à l’article 17.
Un cadre juridique complet pour une technique de financement des entreprises
Le règlement n° 26-03 construit ainsi un cadre cohérent autour de l’affacturage.
Le dispositif commence par déterminer qui peut exercer l’activité et quelles créances peuvent être financées. Il encadre ensuite le contrat, interdit le double financement d’une même créance, organise le transfert des droits par subrogation et impose l’information du débiteur.
Il encadre également la rémunération du factor et soumet les opérations aux règles comptables, prudentielles et déclaratives applicables au secteur bancaire.
L’affacturage apparaît ainsi comme un mécanisme permettant aux entreprises de mobiliser leurs créances commerciales tout en intégrant l’opération dans le cadre réglementaire applicable aux activités de crédit.
Vous êtes abonné ? Restez à jour en consultant les notes, communiqués et circulaires ainsi que l’ensemble des Codes en vigueur sur Legal Doctrine.
Restez à l’affût des dernières actualités juridiques en vous abonnant à notre newsletter Legal Doctrine.